Wybór między plastikiem powiązanym z kontem a tym oferującym limit zadłużenia często budzi wątpliwości u progu zakładania rachunku. Warto dokładnie zrozumieć, czym różni się karta kredytowa od debetowej, aby świadomie zarządzać domowym budżetem i unikać zbędnych opłat.
W skrócie
- Karta debetowa korzysta z Twoich własnych pieniędzy zgromadzonych na koncie osobistym.
- Karta kredytowa to rodzaj pożyczki od banku, którą spłacasz w określonym terminie.
- Kredytówka oferuje dodatkową ochronę i jest niezbędna przy rezerwacjach zagranicznych.
- Pieniądze na koncie, czyli jak działa karta debetowa
- Czym różni się karta kredytowa od debetowej pod względem źródła pieniędzy?
- Najważniejsze różnice widoczne w codziennym użytkowaniu
- Koszty utrzymania i pułapki finansowe
- Bezpieczeństwo transakcji i usługa chargeback
- Czym różni się karta kredytowa od debetowej w podróży i przy wynajmie auta?
Pieniądze na koncie, czyli jak działa karta debetowa
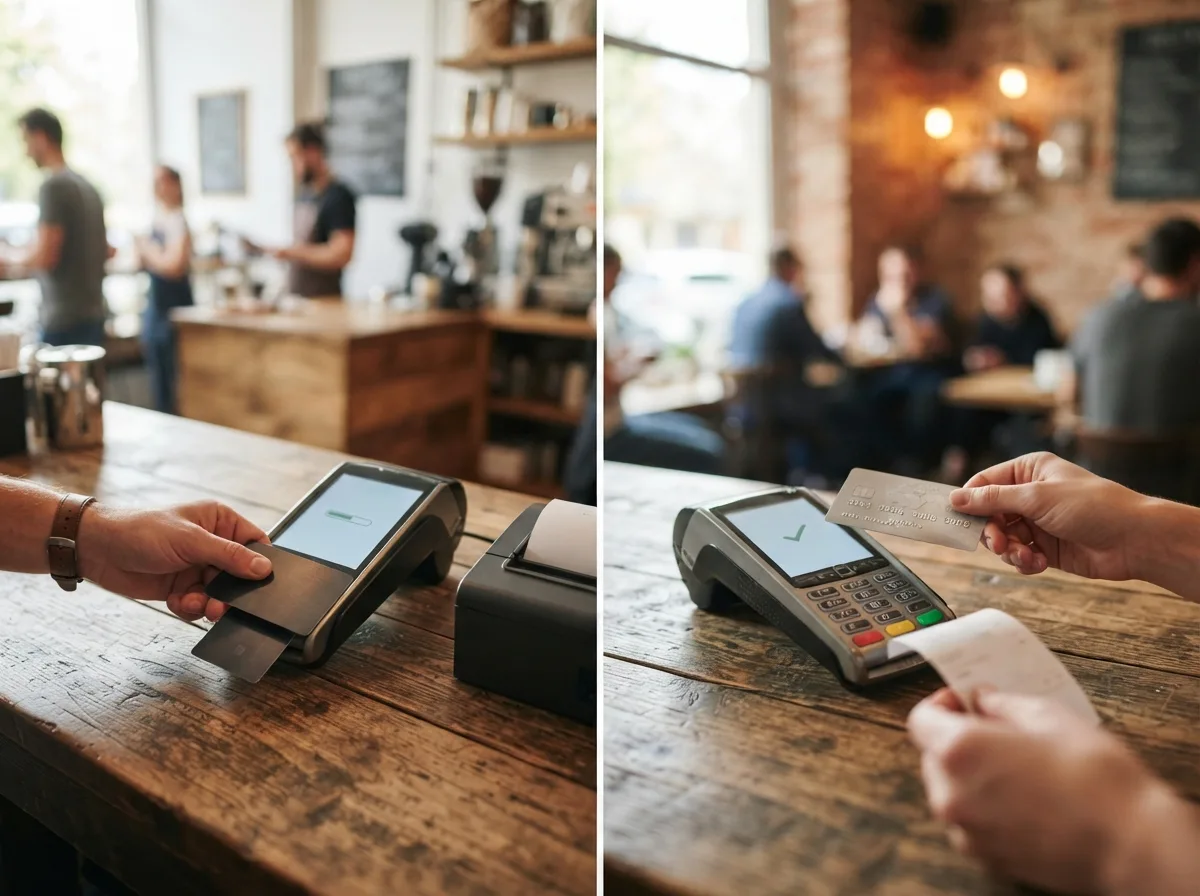
Karta debetowa to najpopularniejszy instrument płatniczy, który otrzymujemy niemal do każdego nowo otwieranego konta osobistego. Jej działanie jest banalnie proste i opiera się na dostępie do środków, które już fizycznie posiadasz. Kiedy idziesz do sklepu po bułki i płacisz zbliżeniowo, bank w czasie rzeczywistym sprawdza, czy na Twoim rachunku znajduje się odpowiednia kwota.
Jeśli tak, transakcja zostaje zatwierdzona, a pieniądze natychmiast "znikają" z Twojego salda. Jest to idealne rozwiązanie dla osób, które chcą mieć pełną kontrolę nad wydatkami i nie zamierzają wydawać więcej, niż faktycznie zarobiły.
Warto wiedzieć, że karta debetowa nie pozwala na wejście "pod kreskę", chyba że masz aktywny limit odnawialny w koncie, czyli tak zwany debet. Bez takiej usługi, jeśli na koncie masz 50 złotych, a zakupy kosztują 51 złotych, terminal po prostu odrzuci płatność. To naturalny hamulec bezpieczeństwa dla domowego budżetu. W dzisiejszych czasach karty te służą nie tylko do płacenia w sklepach stacjonarnych, ale również do wypłat z bankomatów oraz zakupów w internecie.
Większość z nich posiada logo Visa lub Mastercard, co sprawia, że są akceptowane niemal na całym świecie, choć z pewnymi wyjątkami, o których wspomnimy przy okazji wyjazdów zagranicznych.
Zalety
- Brak ryzyka wpadnięcia w spiralę zadłużenia.
- Łatwa kontrola wydatków w aplikacji mobilnej.
- Zazwyczaj darmowe wypłaty z bankomatów własnych.
Wady
- Ograniczenie zakupów do posiadanej gotówki.
- Mniejsza ochrona przy sporach ze sprzedawcą.
Używanie karty debetowej jest darmowe w wielu bankach, pod warunkiem wykonania kilku transakcji w miesiącu. Jeśli jednak rzadko korzystasz z plastiku, bank może naliczyć niewielką opłatę za prowadzenie karty. To rozwiązanie "pierwszego wyboru" dla uczniów, studentów oraz osób ceniących sobie prostotę i przejrzystość finansową bez konieczności podpisywania dodatkowych umów kredytowych.
Warto doczytaćJak przepisać mieszkanie na dziecko w formie darowizny?Czym różni się karta kredytowa od debetowej pod względem źródła pieniędzy?
Kluczowa różnica tkwi w tym, czyje pieniądze wydajesz w momencie przykładania karty do terminala. Używając karty kredytowej, korzystasz z limitu przyznanego Ci przez bank. To w praktyce krótka pożyczka, którą zaciągasz przy każdej kawie, paliwie czy nowym ubraniu. Bank daje Ci określony czas na oddanie tych pieniędzy bez żadnych odsetek.
Ten czas nazywamy okresem bezodsetkowym (grace period), który zazwyczaj trwa od 50 do 60 dni. Jeśli spłacisz całe zadłużenie w terminie wskazanym na wyciągu, pożyczka ta nie kosztuje Cię ani grosza w postaci odsetek.
Problem zaczyna się wtedy, gdy nie spłacisz całości zadłużenia. Wówczas bank nalicza odsetki od pożyczonej kwoty, które zazwyczaj są dość wysokie. Dlatego karta kredytowa wymaga dużej dyscypliny finansowej. Nie jest to instrument dla osób, które mają problem z kontrolowaniem impulsywnych zakupów. Z drugiej strony, pozwala ona na sfinansowanie większych wydatków, gdy czekasz na wypłatę, lub na skorzystanie z okazyjnej ceny produktu, na który w danej chwili nie masz gotówki na koncie osobistym. Twoje własne oszczędności mogą w tym czasie leżeć na koncie oszczędnościowym i pracować na Twój zysk.
Ciekawostka
Karta kredytowa nie jest na stałe połączona z Twoim kontem osobistym (ROR). Posiada ona swój własny, oddzielny rachunek techniczny, na który przelewasz pieniądze, aby spłacić zadłużenie.
Kolejnym aspektem jest proces otrzymania takiej karty. O ile kartę debetową dostaje każdy, kto otworzy konto, o tyle o kartę kredytową trzeba zawnioskować. Bank sprawdzi Twoje zarobki, staż pracy oraz historię w Biurze Informacji Kredytowej. Jeśli Twoja wiarygodność płatnicza budzi zastrzeżenia, możesz spotkać się z odmową. Jest to więc produkt dla osób o ustabilizowanej sytuacji finansowej, które chcą budować swoją pozytywną historię kredytową na przyszłość, na przykład przed braniem kredytu hipotecznego.
Najważniejsze różnice widoczne w codziennym użytkowaniu
Dla laika obie karty wyglądają niemal identycznie. Mają ten sam rozmiar, chip, pasek magnetyczny i logo organizacji płatniczej. Jednak diabeł tkwi w szczegółach. Najłatwiej rozpoznać je po napisie na awersie lub rewersie – karta debetowa ma zazwyczaj słowo "Debit", a kredytowa "Credit". W przeszłości karty kredytowe charakteryzowały się wypukłymi literami i cyframi (tzw. karty embossowane), co pozwalało na robienie odcisków na specjalnych powielaczach, ale dziś ta różnica powoli zaciera się, gdyż wiele kart debetowych również jest tłoczonych.
W codziennym użytkowaniu różnica polega na sposobie rozliczania. Płacąc debetówką, widzisz natychmiastowe zmniejszenie salda na koncie. Płacąc kredytówką, Twoje saldo na koncie osobistym pozostaje bez zmian, ale rośnie Twoje zadłużenie na wyciągu karty. To ważne przy planowaniu budżetu, bo łatwo zapomnieć, że te pieniądze trzeba będzie oddać za miesiąc. Poniższa tabela przedstawia zestawienie najważniejszych cech obu produktów, które pomogą Ci szybko je odróżnić.
| Cecha | Karta debetowa | Karta kredytowa |
|---|---|---|
| Źródło środków | Własne oszczędności na koncie | Limit kredytowy od banku |
| Konieczność spłaty | Nie (płacisz swoimi) | Tak (raz w miesiącu) |
| Opłaty za bankomaty | Zazwyczaj niskie lub zero | Bardzo wysokie prowizje |
| Badanie zdolności | Brak | Wymagane przez bank |
Warto też zwrócić uwagę na sposób wypłaty gotówki. To jedna z największych różnic w praktyce. O ile karta debetowa służy do tego, by bezstresowo wyciągać pieniądze z bankomatu, o tyle użycie karty kredytowej w tym celu to finansowe samobójstwo. Banki traktują to jako transakcję gotówkową, od której natychmiast naliczają wysokie odsetki (nie obowiązuje tu okres bezodsetkowy) oraz pobierają sporą prowizję, sięgającą nawet kilku procent wypłacanej kwoty.
Koszty utrzymania i pułapki finansowe
Zarządzanie kartami wiąże się z różnymi kosztami, które mogą nas zaskoczyć, jeśli nie czytamy tabeli opłat i prowizji. Karta debetowa jest zazwyczaj tania. Często wystarczy zapłacić nią kilka razy w miesiącu za zakupy spożywcze, by bank nie pobrał opłaty za jej użytkowanie. Jeśli jednak o niej zapomnisz i wrzucisz do szuflady, po roku może się okazać, że z konta zniknęło kilkadziesiąt złotych z tytułu opłat miesięcznych. Zawsze warto sprawdzić, jaki jest warunek "darmowości" Twojego plastiku.
Karta kredytowa to nieco wyższa szkoła jazdy. Tutaj opłata roczna może być wyższa, choć również można jej uniknąć, wykonując transakcje na określoną sumę. Największą pułapką jest jednak spłata minimalna. Bank co miesiąc prosi Cię o oddanie chociażby 5% pożyczonej kwoty. Jeśli będziesz spłacać tylko tyle, wpadniesz w pułapkę odsetek, które będą rosły szybciej, niż będziesz w stanie spłacać kapitał. To najczęstszy błąd początkujących użytkowników, którzy traktują limit na karcie jako darmowe pieniądze.
Uwaga
Nigdy nie używaj karty kredytowej do przelewów na inne konta ani do wypłat z bankomatów. Takie operacje są obciążone ogromnymi kosztami i nie podlegają okresowi bezodsetkowemu!
Innym kosztem są ubezpieczenia. Często przy kartach kredytowych banki oferują pakiety ubezpieczeniowe (np. od nieuprawnionego użycia lub ubezpieczenie podróżne). Czasami są one darmowe, ale bywa, że kosztują kilka złotych miesięcznie. Choć wydaje się to niewielką kwotą, w skali roku tworzy konkretny koszt. Zawsze analizuj, czy faktycznie potrzebujesz dodatkowej ochrony, czy może Twoje konto osobiste już ją posiada w standardzie.
Pamiętaj, że karta kredytowa to narzędzie dla osób zorganizowanych – spłacana w całości co miesiąc jest najtańszym kredytem na rynku, ale używana nieumiejętnie staje się najdroższym.
Bezpieczeństwo transakcji i usługa chargeback
W kwestii bezpieczeństwa obie karty oferują zbliżone standardy, takie jak autoryzacja PIN-em czy potwierdzanie płatności internetowych w aplikacji mobilnej (3D Secure). Jednak w przypadku oszustwa lub problemów z nieuczciwym sprzedawcą, karta kredytowa daje Ci potężny oręż w postaci procedury chargeback. Jest to zwrot środków na kartę w sytuacji, gdy towar nie dojechał, usługa nie została zrealizowana (np. biuro podróży zbankrutowało), a sprzedawca nie chce oddać pieniędzy.
Dlaczego chargeback działa lepiej przy karcie kredytowej? Ponieważ w tym przypadku to bank walczy o "swoje" pieniądze, które Ci pożyczył. Procedura ta jest dostępna również dla kart debetowych, ale w praktyce proces odzyskiwania środków zablokowanych na koncie osobistym bywa nieco bardziej mozolny. Karta kredytowa jest bezpieczniejsza przy zakupach online na nieznanych stronach – nawet jeśli padniesz ofiarą oszusta, nie tracisz swoich życiowych oszczędności, a jedynie limit bankowy, co daje Ci czas na reakcję i zablokowanie karty bez utraty płynności finansowej.
Wskazówka
Jeśli kupujesz drogi sprzęt elektroniczny lub bilety lotnicze, zawsze rób to kartą kredytową. Zyskujesz darmowe ubezpieczenie i łatwiejszą ścieżkę zwrotu pieniędzy w razie problemów.
Warto również wspomnieć o limitach transakcyjnych. W obu przypadkach możesz je dowolnie zmieniać w aplikacji bankowej. Dobrym nawykiem jest ustawienie niskiego limitu na transakcje internetowe i podnoszenie go tylko na chwilę przed dokonaniem płatności. To prosta metoda, która chroni Twoje środki lepiej niż jakiekolwiek płatne ubezpieczenie.
W przypadku zgubienia karty kredytowej, natychmiastowe jej zastrzeżenie zdejmuje z Ciebie odpowiedzialność za transakcje dokonane przez złodzieja powyżej określonej przepisami kwoty (zazwyczaj jest to równowartość 50 euro, o ile nie doszło do rażącego niedbalstwa).
Zobacz równieżCzy warto zapisać się na basen przy bólach kręgosłupa?Czym różni się karta kredytowa od debetowej w podróży i przy wynajmie auta?
Jeśli planujesz wakacje za granicą, zwłaszcza w USA lub krajach Europy Zachodniej, karta kredytowa staje się niemal niezbędna. Wiele wypożyczalni samochodów oraz hoteli wyższej klasy po prostu nie akceptuje kart debetowych. Dlaczego? Bo potrzebują one zabezpieczenia w formie kaucji (depozytu). Na karcie kredytowej bank po prostu "blokuje" określoną kwotę pod zastaw ewentualnych szkód.
Dla wypożyczalni jest to gwarancja, że jeśli uszkodzisz auto, będą mieli z czego ściągnąć należność. Przy karcie debetowej blokada Twoich własnych pieniędzy mogłaby pozbawić Cię środków na życie podczas urlopu.
Wypożyczając auto, musisz przejść przez kilka kroków, aby transakcja przebiegła pomyślnie. Często zdarza się, że mimo posiadania środków na karcie debetowej, system wypożyczalni odrzuci ją, bo rozpoznaje ją jako kartę bez limitu kredytowego. To jeden z najczęstszych powodów stresu na lotniskach, gdy turyści nie mogą odebrać zarezerwowanego pojazdu. Posiadanie kredytówki rozwiązuje ten problem raz na zawsze.
- Sprawdź limit — Przed wyjazdem upewnij się, że masz wystarczający limit kredytowy na pokrycie kaucji za auto i hotel.
- Weryfikacja karty — Upewnij się, że Twoje imię i nazwisko na karcie są identyczne z tymi w paszporcie lub dowodzie.
- Blokada środków — Podczas odbioru auta pracownik zablokuje depozyt; pieniądze nie znikają, ale są czasowo niedostępne.
- Zwolnienie kaucji — Po oddaniu auta bez uszkodzeń, bank zdejmuje blokadę (może to potrwać od kilku do kilkunastu dni).
Ponadto, karty kredytowe często oferują lepsze kursy przewalutowania lub dodatkowe korzyści, takie jak darmowe wejścia do saloników lotniskowych czy ubezpieczenie kosztów leczenia za granicą. Zanim jednak zaczniesz płacić kredytówką w każdym zagranicznym sklepie, sprawdź, czy Twój bank nie dolicza wysokiej prowizji za przewalutowanie. Czasami w takich sytuacjach lepiej sprawdza się karta debetowa powiązana z kontem wielowalutowym, która pozwala płacić bezpośrednio w euro czy dolarach bez dodatkowych kosztów.
Używanie obu rodzajów kart z głową to fundament nowoczesnych finansów. Karta debetowa służy do życia na co dzień, a kredytowa do zadań specjalnych i budowania wiarygodności.
Karta kredytowa to doskonały sługa, ale fatalny pan. Jeśli kontrolujesz wydatki, bank pożycza Ci pieniądze za darmo, budując Twój prestiż w oczach instytucji finansowych.
Pamiętaj, by przed każdym nowym produktem bankowym dokładnie przeczytać umowę i dostosować narzędzia do swoich realnych potrzeb oraz możliwości finansowych.
Jeśli chcesz lepiej zarządzać swoimi pieniędzmi i wybrać najlepszą ofertę dla siebie, sprawdź nasze pozostałe poradniki o finansach osobistych!